


Có rất nhiều bạn làm kế toán, quản lý tài chính doanh nghiệp có liên hệ với MVA Việt Nam nhờ cung cấp mẫu điều chỉnh hóa đơn kế toán. Chính vì thế bài viết này chúng tôi sẽ cung cấp thông tin chính xác nhất đến bạn.
Mục lục
I. Biên bản điều chỉnh hóa đơn là gì?
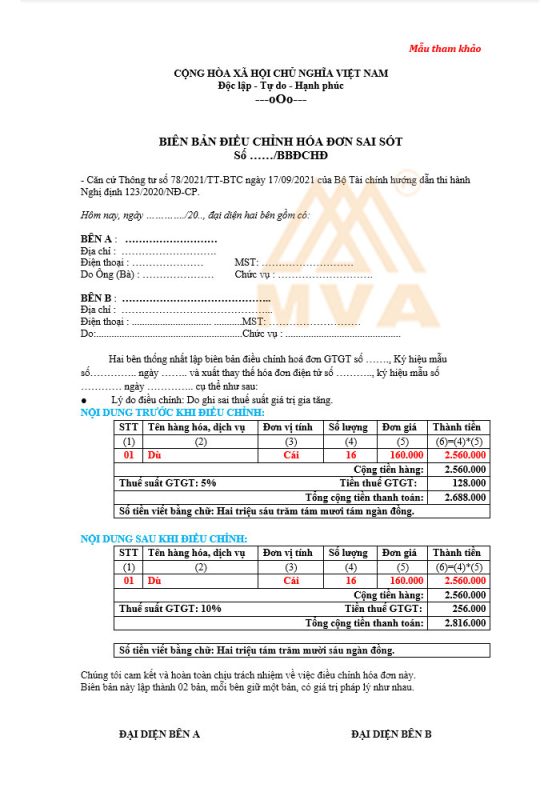
Biên bản điều chỉnh hóa đơn là một văn bản được lập ra khi có sự sai sót trong việc xuất hóa đơn giá trị gia tăng (GTGT) như sai về số tiền, thông tin người mua, mã số thuế, ngày tháng, hoặc các nội dung khác trên hóa đơn. Biên bản này được lập để ghi nhận và điều chỉnh những sai sót đó, nhằm đảm bảo tính chính xác và hợp lệ của hóa đơn.
Thông thường, biên bản điều chỉnh hóa đơn sẽ bao gồm các thông tin sau:
- Thông tin người bán: Tên công ty, mã số thuế, địa chỉ của bên xuất hóa đơn.
- Thông tin người mua: Tên công ty hoặc cá nhân, mã số thuế, địa chỉ của bên nhận hóa đơn.
- Thông tin hóa đơn cần điều chỉnh: Số hóa đơn, ngày phát hành, và nội dung sai sót.
- Nội dung điều chỉnh: Mô tả chi tiết về nội dung sai và cách điều chỉnh.
- Cam kết giữa hai bên: Xác nhận của cả bên mua và bên bán về sự đồng ý với việc điều chỉnh.
Sau khi biên bản được lập và ký bởi cả hai bên (bên bán và bên mua), hóa đơn có thể được điều chỉnh theo đúng quy định.
II. Mẫu biên bản điều chỉnh hóa đơn
III. Những lưu ý khi điều chỉnh hóa đơn
Khi thực hiện điều chỉnh hóa đơn, có một số lưu ý quan trọng mà doanh nghiệp cần chú ý để đảm bảo tuân thủ quy định pháp luật và tránh các rủi ro. Dưới đây là các lưu ý chính:
3.1. Xác định rõ loại sai sót
- Chỉ có thể điều chỉnh hóa đơn khi có sai sót về nội dung như: sai thông tin người mua, số tiền, thuế suất, mã số thuế, hoặc ngày tháng.
- Nếu hóa đơn đã phát hành nhưng chưa gửi cho người mua, có thể hủy hóa đơn và lập hóa đơn mới. Nếu đã gửi, phải thực hiện điều chỉnh thông qua biên bản điều chỉnh.
3.2. Không được xóa bỏ hóa đơn đã phát hành
- Theo quy định, doanh nghiệp không được xóa bỏ hoàn toàn hóa đơn đã phát hành có sai sót. Thay vào đó, phải lập biên bản điều chỉnh hoặc hóa đơn điều chỉnh, tùy trường hợp cụ thể.
3.3. Lập biên bản điều chỉnh
- Cả bên mua và bên bán phải cùng ký vào biên bản điều chỉnh trước khi thực hiện bất kỳ hành động nào.
- Biên bản phải ghi rõ lý do điều chỉnh và các thông tin cần sửa đổi, đảm bảo tính hợp pháp.
3.4. Hóa đơn điều chỉnh
- Hóa đơn điều chỉnh chỉ được lập sau khi đã có biên bản điều chỉnh giữa hai bên.
- Trong hóa đơn điều chỉnh, chỉ ghi thông tin cần điều chỉnh, không được ghi thông tin gốc của hóa đơn.
- Hóa đơn điều chỉnh không làm thay đổi số lượng hàng hóa, dịch vụ, chỉ điều chỉnh giá trị và các yếu tố liên quan.
3.5. Thời điểm điều chỉnh
- Hóa đơn điều chỉnh phải được lập và kê khai vào kỳ tính thuế mà sai sót được phát hiện, không ảnh hưởng đến kỳ thuế gốc.
- Điều chỉnh giảm hoặc tăng doanh thu và thuế GTGT cần tuân thủ quy định về kê khai thuế đúng thời hạn.
3.6. Ghi nhận và lưu trữ
- Biên bản điều chỉnh và hóa đơn điều chỉnh phải được lưu trữ cẩn thận, theo dõi đầy đủ trong hệ thống kế toán và thuế.
- Khi kê khai thuế, doanh nghiệp cần ghi nhận hóa đơn điều chỉnh vào bảng kê khai thuế để đảm bảo đúng thông tin.
3.7. Trường hợp đặc biệt
- Nếu hóa đơn bị mất, cháy, hoặc hỏng, cần lập biên bản xác nhận với người mua và làm thủ tục báo cáo lên cơ quan thuế.
Việc điều chỉnh hóa đơn cần tuân thủ chặt chẽ quy định để tránh bị xử phạt hoặc ảnh hưởng đến quyền lợi trong việc khấu trừ thuế và báo cáo tài chính.
II. Lời kết
Trên đây là thông tin về biên bản điều chỉnh hóa đơn và MVA Việt Nam muốn giải đáp đến bạn. Mọi câu hỏi cần được tư vấn, hỗ trợ vui lòng bình luận bên dưới bài viết. Xin cảm ơn!