


Nếu bạn chưa biết thủ tục và hồ sơ khai thuế ban đầu cho doanh nghiệp mới thành lập năm 2023 có những gì và các thủ tục cần làm trước và sau khi khai thuế thì trong bài viết này MVA Việt Nam sẽ giải đáp đến mọi người những thông tin chính xác nhất.
Mục lục
I. Giải đáp – Hồ sơ khai thuế ban đầu gồm những gì?
Bộ hồ sơ khai thuế ban đầu của doanh nghiệp – mới nhất gồm có:
- Quyết định bổ nhiệm giám đốc;
- Quyết định bổ nhiệm kế toán trưởng;
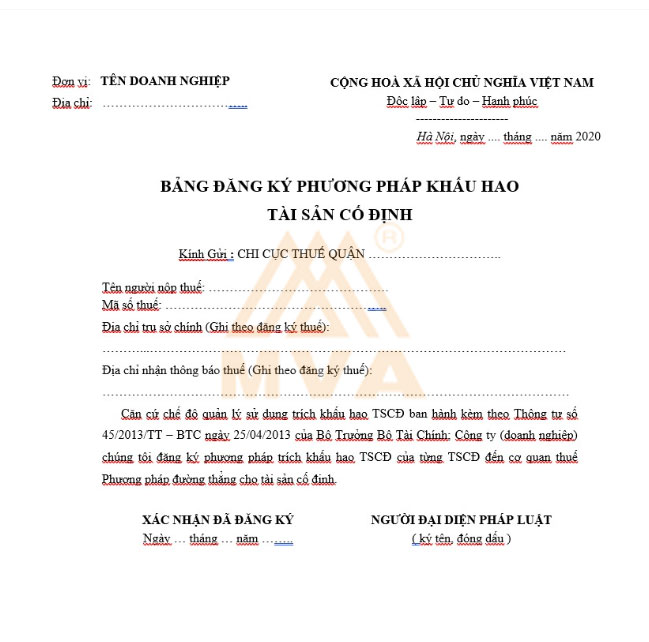
- Mẫu đăng ký phương pháp khấu hao tài sản cố định;
- Tờ khai đăng ký hình thức kế toán và sử dụng hóa đơn;
- Giấy chứng nhận đăng ký doanh nghiệp (bản photo);
- CCCD/CMND/Hộ chiếu của người đại diện pháp luật công ty (bản photo);
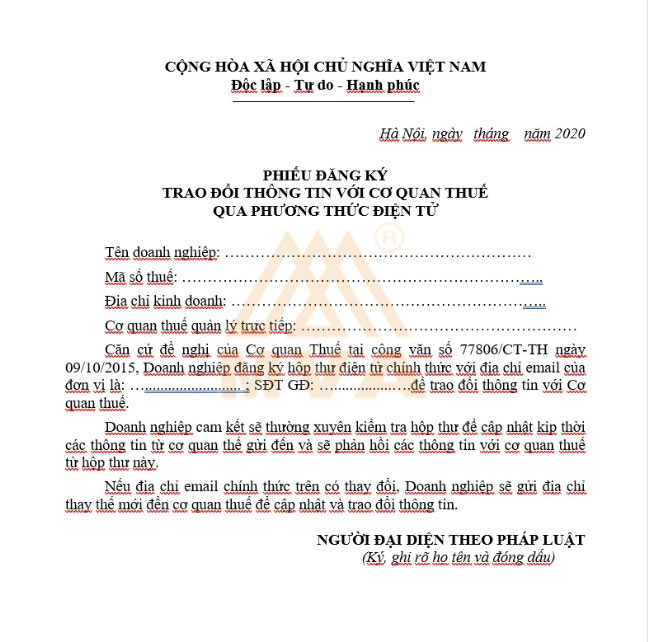
- Phiếu đăng ký trao đổi thông tin doanh nghiệp;
- Giấy ủy quyền (trường hợp ủy quyền cho cá nhân nộp hồ sơ).

Lưu ý:
Doanh nghiệp cần làm 2 bản hồ sơ khai thuế ban đầu để nộp: 1 bản để cơ quan thuế lưu, 1 bản để doanh nghiệp lưu nội bộ sau khi cơ quan thuế đóng dấu đã nhận hồ sơ đầy đủ.
II. Thủ tục đăng ký, kê khai thuế ban đầu
Khi có đầy đủ giấy tờ cần thiết phía trên, doanh nghiệp mang hồ sơ ra nộp tại Chi cục Thuế quận/huyện nơi doanh nghiệp đặt trụ sở chính. Trường hợp doanh nghiệp do Cục Thuế quản lý thì nộp hồ sơ tại Cục Thuế tỉnh/thành phố nơi doanh nghiệp đặt trụ sở chính.
Doanh nghiệp có thể tự kiểm tra cơ quan quản lý thuế của mình thông qua trang web của Tổng cục Thuế theo địa chỉ: http://tracuunnt.gdt.gov.vn/tcnnt/mstdn.jsp.
Tùy Chi cục Thuế mà hồ sơ của doanh nghiệp sẽ được giải quyết ngay trong ngày làm việc hoặc 2 – 3 ngày làm việc sau đó.
III. Những việc cần làm trước khi nộp tờ khai thuế ban đầu
Trước khi nộp hồ sơ khai thuế ban đầu đến Chi cục Thuế quận/huyện, doanh nghiệp cần hoàn tất 3 thủ tục sau đây:
3.1. Treo bảng hiệu tại trụ sở công ty
Bảng hiệu phải thể hiện đầy đủ các thông tin như tên công ty, mã số thuế công ty, địa chỉ trụ sở chính. Người quản lý thuế sẽ đến trụ sở để kiểm tra tình trạng hoạt động của doanh nghiệp và bảng hiệu đã treo đầy đủ hay chưa.
3.2. Mua chữ ký số (chứng thư số/token)
Doanh nghiệp cần đăng ký sử dụng chữ ký số để nộp tờ khai lệ phí môn bài, báo cáo thuế trên website của Tổng cục Thuế, để kê khai thông tin và ký xác thực điện tử trên các phần mềm của doanh nghiệp như BHXH, hải quan, hóa đơn điện tử.
3.3. Mở tài khoản ngân hàng công ty và nộp tiền vào tài khoản
Sau khi có chữ ký số, doanh nghiệp sẽ dùng chữ ký số trích tiền trong tài khoản để nộp tiền lệ phí môn bài vào Kho bạc Nhà nước.
Doanh nghiệp có thể tham khảo danh sách 6 việc cần làm ngay sau khi thành lập công ty, doanh nghiệp để không vi phạm các điều cấm, dẫn đến bị xử phạt.
V. Những việc cần làm sau khi nộp tờ khai thuế ban đầu
Sau khi nộp tờ khai thuế ban đầu xong thì mọi người cần lưu ý làm ngay những việc sau nhé.
4.1. Nộp tờ khai lệ phí môn bài
Theo quy định tại Nghị định 126/2020/NĐ-CP, doanh nghiệp mới thành lập (bao gồm cả doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh cá thể) và các đơn vị phụ thuộc mới thành lập phải nộp tờ khai lệ phí môn bài chậm nhất là ngày 30/01 năm sau năm thành lập hoặc bắt đầu ra hoạt động sản xuất kinh doanh.
Tuy nhiên, tại một số quận/huyện, cơ quan thuế vẫn có thể yêu cầu doanh nghiệp nộp tờ khai lệ phí môn bài ngay sau khi thành lập, nên doanh nghiệp cần lưu ý.
Thời hạn nộp tờ khai lệ phí môn bài năm 2023 cụ thể như sau:
- Doanh nghiệp, chi nhánh, văn phòng đại diện, địa điểm kinh doanh thành lập trong năm 2022 (từ 01/01/2022 – 31/12/2022) thì thời hạn nộp tờ khai thuế môn bài chậm nhất là 30/01/2023;
- Doanh nghiệp, chi nhánh, văn phòng đại diện, địa điểm kinh doanh thành lập trong năm 2023 (từ 01/01/2023 – 31/12/2023) thì thời hạn nộp tờ khai lệ phí môn bài chậm nhất là 30/01/2024.
Lưu ý:
Thời hạn nộp tờ khai lệ phí môn bài cũng là thời hạn nộp tiền thuế môn bài của doanh nghiệp.
4.2. Đăng ký sử dụng hóa đơn điện tử
Hiện tại, 100% doanh nghiệp trên toàn quốc phải sử dụng hóa đơn điện tử (thay vì hóa đơn giấy như trước đây) để xuất cho khách hàng. Và hầu hết các cán bộ thuế đều nhắc nhở doanh nghiệp mua và phát hành hóa đơn điện tử để sử dụng. Do đó, doanh nghiệp cần sớm hoàn thành thủ tục này sau khi kê khai thuế ban đầu.
4.3. Đăng ký nộp thuế điện tử
Việc đăng ký nộp thuế điện tử với cơ quan thuế không bắt buộc nhưng cần thiết với doanh nghiệp. Việc này không chỉ giúp doanh nghiệp tiết kiệm được nhiều thời gian, công sức do không cần phải lên tận Kho bạc hoặc ra ngân hàng để nộp tiền thuế, vừa giúp cơ quan thuế dễ dàng kiểm soát hoạt động nộp tiền thuế của doanh nghiệp.
V. Những lưu ý khi làm hồ sơ khai thuế ban đầu
Khi làm hồ sơ khai thuế ban đầu cho doanh nghiệp, bạn cần lưu ý những điểm sau để tránh sai sót và đảm bảo quy trình diễn ra suôn sẻ:
5.1. Chuẩn bị hồ sơ đầy đủ
- Giấy phép đăng ký kinh doanh: Bản sao giấy phép đăng ký kinh doanh của công ty, trong đó có đầy đủ thông tin về mã số thuế, địa chỉ trụ sở và người đại diện theo pháp luật.
- Mẫu 01-ĐK-TCT: Mẫu đơn đăng ký thuế, có thể nộp trực tiếp hoặc qua hệ thống khai thuế điện tử.
- Giấy ủy quyền (nếu có): Nếu bạn ủy quyền cho người khác nộp hồ sơ, cần kèm theo giấy ủy quyền hợp lệ.
5.2. Thời gian nộp hồ sơ
- Doanh nghiệp phải nộp hồ sơ khai thuế ban đầu trong vòng 10 ngày làm việc kể từ ngày được cấp giấy phép kinh doanh.
- Nếu nộp muộn, doanh nghiệp có thể bị phạt hành chính theo quy định pháp luật.
5.3. Chọn phương pháp kê khai thuế
- Kê khai thuế theo phương pháp khấu trừ: Áp dụng cho các doanh nghiệp có hóa đơn đầu vào và đầu ra.
- Kê khai thuế theo phương pháp trực tiếp: Áp dụng cho doanh nghiệp không có hóa đơn đầu vào hoặc có quy mô nhỏ.
5.4. Khai báo tài khoản ngân hàng
- Doanh nghiệp cần mở tài khoản ngân hàng và khai báo tài khoản này với cơ quan thuế.
- Hồ sơ cần kèm theo giấy chứng nhận mở tài khoản ngân hàng của công ty.
5.5. Đăng ký sử dụng chữ ký số
- Doanh nghiệp cần đăng ký chữ ký số để có thể nộp thuế điện tử và thực hiện các giao dịch trực tuyến khác với cơ quan thuế.
5.6. Đăng ký sử dụng hóa đơn
- Doanh nghiệp cần đăng ký mẫu hóa đơn với cơ quan thuế nếu sử dụng hóa đơn tự in hoặc đặt in.
- Nếu doanh nghiệp sử dụng hóa đơn điện tử, cần đăng ký và cài đặt phần mềm hóa đơn điện tử trước khi xuất hóa đơn.
5.7. Lưu ý về các loại thuế cần nộp
- Thuế thu nhập doanh nghiệp (TNDN): Đóng theo lợi nhuận sau thuế.
- Thuế giá trị gia tăng (GTGT): Doanh nghiệp kê khai thuế theo tháng hoặc quý.
- Thuế môn bài: Đóng hàng năm dựa trên vốn điều lệ của doanh nghiệp.
5.8. Phần mềm hỗ trợ kê khai
- Nên sử dụng phần mềm kê khai thuế như HTKK hoặc các phần mềm dịch vụ khác để giảm thiểu sai sót khi lập và nộp hồ sơ khai thuế.
5.9. Lưu trữ hồ sơ
- Doanh nghiệp cần lưu giữ các giấy tờ và hồ sơ đã nộp cho cơ quan thuế trong một khoảng thời gian nhất định, thường là 5 năm hoặc theo yêu cầu cụ thể của cơ quan thuế.
Lưu ý kỹ các bước này sẽ giúp doanh nghiệp tránh những rủi ro không cần thiết và tuân thủ đầy đủ quy định về thuế của nhà nước.
VI. Lời kết
Trên đây là những thông tin liên quan đến hồ sơ khai thuế ban đầu mà MVA Việt Nam muốn chia sẻ để mọi người cùng nắm được. Nếu bạn thấy hữu ích hãy chia sẻ đến bạn bè, đồng nghiệp cùng nắm được. Mọi thắc mắc khác vui lòng bình luận bên dưới bài viết. Xin cảm ơn!