Trong bối cảnh thị trường tài chính phát triển mạnh mẽ, việc các cá nhân có tiền nhàn rỗi thực hiện hoạt động cho vay để thu lãi ngày càng trở nên phổ biến. Tuy nhiên, không phải ai cũng hiểu rõ nghĩa vụ thuế phát sinh từ khoản thu nhập này. Vậy lãi từ hoạt động cho vay của cá nhân có phải nộp thuế không? Cách kê khai và nộp thuế như thế nào cho đúng quy định pháp luật? Bài viết này sẽ giúp bạn đọc nắm bắt đầy đủ và chi tiết về các quy định liên quan đến thuế thu nhập cá nhân từ lãi cho vay, bao gồm: đối tượng chịu thuế, cách xác định thu nhập tính thuế, mức thuế suất, quy trình kê khai – nộp thuế, và các lưu ý thực tế quan trọng để tránh rủi ro pháp lý.
Hãy cùng MVA Việt Nam tìm hiểu toàn diện để thực hiện nghĩa vụ thuế đúng pháp luật và bảo vệ quyền lợi chính đáng của mình!
Mục lục
I. Căn cứ pháp lý
- Thông tư 111/2013/TT-BTC;
- Thông tư 92/2015/TT-BTC;
- Thông tư 80/2021/TT-BTC.
II. Cách tính thuế thu nhập cá nhân từ lãi cho vay của cá nhân
Theo Điểm a Khoản 3 Điều 2 Thông tư 111/2013/TT-BTC, tiền lãi mà cá nhân nhận được từ việc cho các tổ chức, doanh nghiệp vay vốn được xác định là khoản thu nhập chịu thuế thu nhập cá nhân.
Thuế thu nhập cá nhân đối với thu nhập từ lãi cho vay được xác định theo công thức:
| Thuế thu nhập cá nhân phải nộp | = | Thu nhập tính thuế (*) | x | Thuế suất (5%) |
Thu nhập tính thuế là tiền lãi mà cá nhân nhận được.
Thời điểm tính thuế TNCN từ lãi cho vay là thời điểm tổ chức, doanh nghiệp trả thu nhập cho cá nhân.
Ví dụ 1:
Ngày 01/01/2022, ông Trần Văn C cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 500.000.000 đồng thời hạn 1 năm, lãi suất 7%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Tiền lãi hàng tháng nhận được = 500.000.000 đồng x (7% / 12) = 2.916.667 đồng;
- Thu nhập tính thuế TNCN = 2.916.667 đồng;
- Thuế TNCN phải nộp = 2.916.667 đồng x 5% = 145.833 đồng.
Do ông C được trả lãi cho vay hàng tháng nên thời điểm tính thuế TNCN là thời điểm ông C nhận được tiền lãi vay của tháng, ngày 30 hàng tháng.
Ví dụ 2:
Ngày 01/01/2022, ông Trần Văn C cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 500.000.000 đồng thời hạn 1 năm, lãi suất 7%/năm và tiền lãi trả cuối kỳ vào ngày 31/12/2022.
- Tiền lãi nhận được cuối kỳ = 500.000.000 đồng x 7% = 35.000.000 đồng;
- Thu nhập tính thuế TNCN = 35.000.000 đồng;
- Thuế TNCN phải nộp = 35.000.000 đồng x 5% = 1.750.000 đồng.
Ông C nhận được tiền lãi vào cuối kỳ nên thời điểm tính thuế TNCN là ngày 31/12/2022.
III. Cách kê khai thuế thu nhập cá nhân từ lãi cho vay của cá nhân
Tổ chức, doanh nghiệp trước khi trả lãi cho cá nhân cho vay phải khấu trừ thuế TNCN và lập tờ khai thuế thu nhập cá nhân mẫu 06/TNCN theo Thông tư 80/2021/TT-BTC.
Tổ chức, doanh nghiệp nộp tờ khai 06/TNCN theo tháng (nếu doanh nghiệp thuộc trường hợp kê khai thuế theo tháng) hoặc theo quý (doanh nghiệp thuộc trường hợp kê khai thuế theo quý).
=> Hướng dẫn lên tờ khai thuế thu nhập cá nhân 06/TNCN
Kê khai thuế TNCN từ lãi cho vay, chúng ta chỉ kê khai phần “I – Thu nhập từ đầu tư vốn”.
- Chỉ tiêu [23] – Tổng số cá nhân có thu nhập – Số phát sinh: tổng số cá nhân được trả thu nhập tính thuế trong kỳ kê khai;
- Chỉ tiêu [23] – Tổng số cá nhân có thu nhập – Số lũy kế: tổng số cá nhân được trả thu nhập tính thuế lũy kế đến kỳ kê khai;
- Chỉ tiêu [24] – Tổng thu nhập tính thuế – Số phát sinh: tổng thu nhập tính thuế của các cá nhân được trả thu nhập trong kỳ kê khai;
- Chỉ tiêu [24] – Tổng thu nhập tính thuế – Số lũy kế: tổng thu nhập tính thuế của các cá nhân được trả thu nhập lũy kế đến kỳ kê khai;
- Chỉ tiêu [25] – Tổng số thuế thu nhập cá nhân (TNCN) đã khấu trừ – Số phát sinh: tổng số thuế TNCN đã khấu trừ của các cá nhân được trả thu nhập trong kỳ kê khai;
- Chỉ tiêu [25] – Tổng số thuế thu nhập cá nhân (TNCN) đã khấu trừ – Số lũy kế: tổng số thuế TNCN đã khấu trừ của các cá nhân được trả thu nhập lũy kế đến kỳ kê khai.
Ví dụ 1:
Ngày 01/01/2022, ông Trần Văn C cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 500.000.000 đồng thời hạn 1 năm, lãi suất 7%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Thu nhập tính thuế TNCN = Tiền lãi hàng tháng = 500.000.000 x (7% / 12) = 2.916.667 đồng;
- Thuế TNCN phải nộp = 2.916.667 đồng x 5% = 145.833 đồng/tháng.
=> Tờ khai 06/TNCN quý 3/2022:


Ví dụ 2:
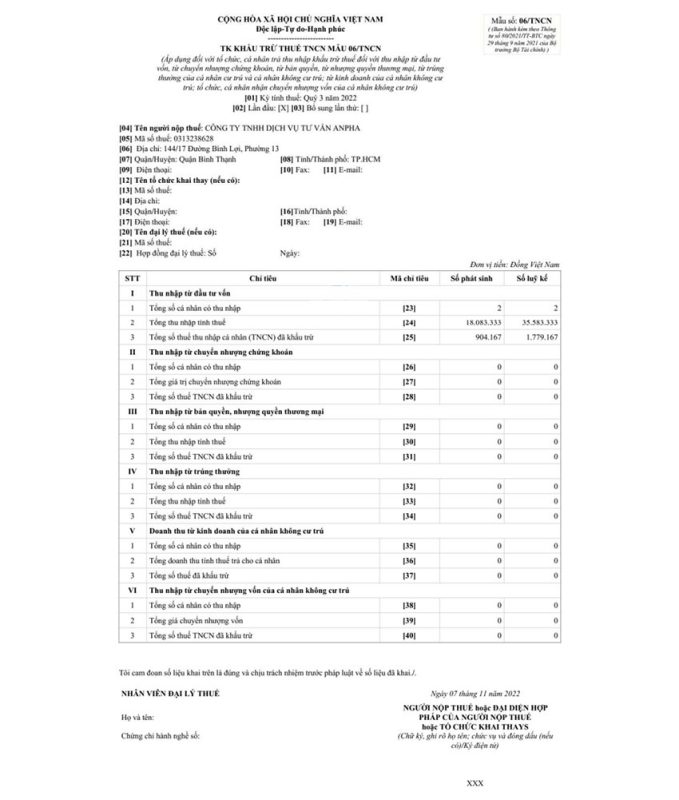
Ngày 01/01/2022, ông Trần Văn C cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 500.000.000 đồng thời hạn 1 năm, lãi suất 7%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Thu nhập tính thuế TNCN = Tiền lãi hàng tháng = 500.000.000 x (7% / 12) = 2.916.667 đồng;
- Thuế TNCN phải nộp = 2.916.667 đồng x 5% = 145.833 đồng/tháng.
Ngày 01/08/2022, bà Nguyễn Thị B cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 700.000.000 đồng thời hạn 1 năm, lãi suất 8%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Thu nhập tính thuế TNCN = Tiền lãi hàng tháng = 700.000.000 x (8% / 12) = 4.666.667 đồng;
- Thuế TNCN phải nộp = 4.666.667 đồng x 5% = 466.667 đồng/tháng.
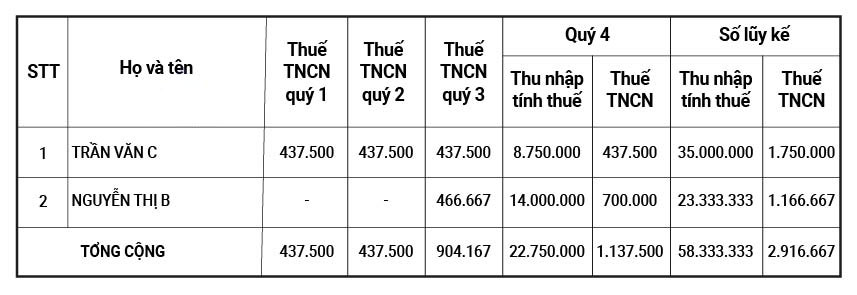
=> Trước khi lập tờ khai mẫu 06/TNCN thì bạn nên tạo file danh sách chi tiết các cá nhân phải nộp thuế TNCN từ lãi cho vay để lấy dữ liệu.

=> Tờ khai 06/TNCN quý 3/2022:
Lưu ý:
Tờ khai khấu trừ thuế TNCN mẫu 06/TNCN của tháng hoặc của quý cuối cùng trong năm tính thuế phải đính kèm phụ lục bảng kê chi tiết cá nhân có thu nhập trong năm tính thuế (PL 06-1/BK-TNCN).
Ví dụ:
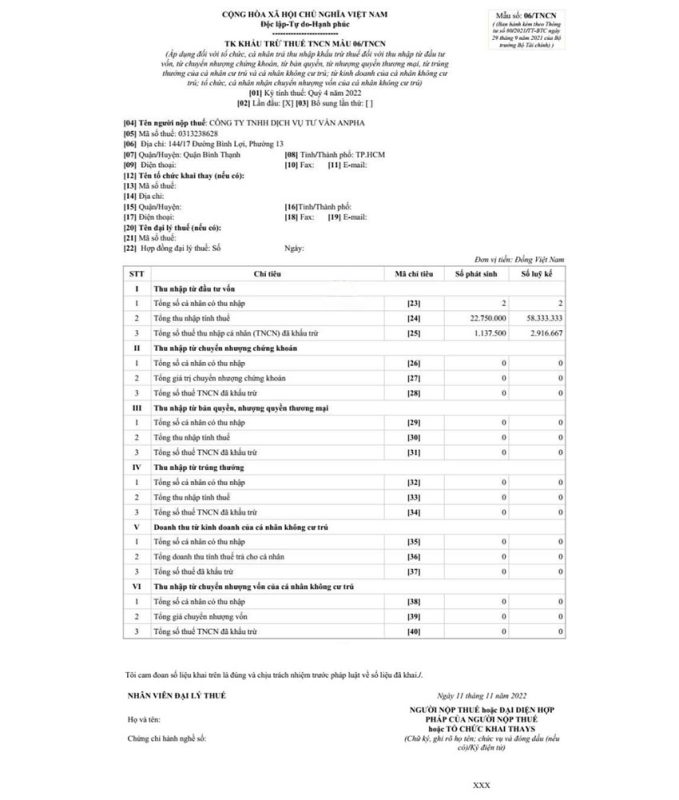
Ngày 01/01/2022, ông Trần Văn C cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 500.000.000 đồng thời hạn 1 năm, lãi suất 7%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Thu nhập tính thuế TNCN = Tiền lãi hàng tháng = 500.000.000 x (7% / 12) = 2.916.667 đồng;
- Thuế TNCN phải nộp = 2.916.66 đồng x 5% = 145.833 đồng/tháng.
Ngày 01/08/2022, bà Nguyễn Thị B cho công ty TNHH dịch vụ tư vấn Anpha vay số tiền 700.000.000 đồng thời hạn 1 năm, lãi suất 8%/năm và tiền lãi trả vào ngày 30 hàng tháng.
- Thu nhập tính thuế TNCN = Tiền lãi hàng tháng = 700.000.000 x (8% / 12) = 4.666.667 đồng;
- Thuế TNCN phải nộp = 4.666.667 đồng x 5% = 466.667 đồng/tháng.
=> Tờ khai 06/TNCN quý 4/2022: